VAT / VIES Management
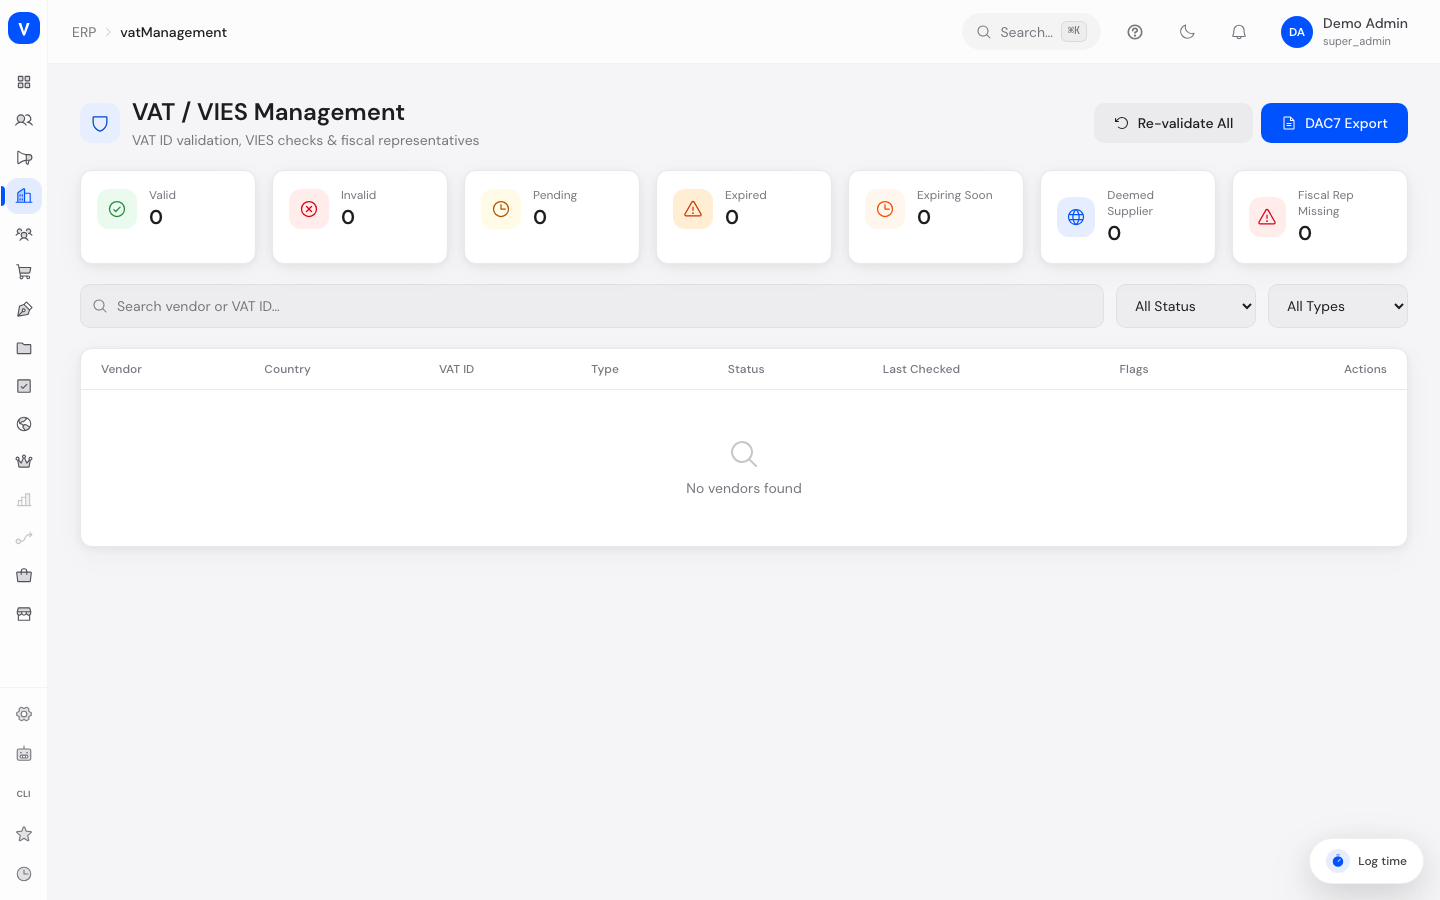
Hier behalten Sie den Überblick über die Umsatzsteuer-Identifikationsnummern (USt-IdNr.) Ihrer Verkäufer bzw. Lieferanten (Vendoren) und deren Prüfstatus. Die Seite zeigt, ob eine USt-IdNr. gültig ist, ob ein Fiskalvertreter (eine gesetzlich vorgeschriebene Vertretung für Unternehmen aus Drittländern) hinterlegt ist, und ermöglicht den Export eines DAC7-Reports (ein EU-weites Meldeformat für digitale Plattformen).
Hinweis: Ein Prüfergebnis ist nicht immer ein Urteil über den Vendor. Antwortet der EU-Prüfdienst VIES nicht oder schweigt der zuständige Mitgliedstaat, bleibt der bisher festgestellte Status unverändert stehen und die Historie vermerkt „Nicht ermittelt" mit dem Grund. Nur „Gültig" und „Ungültig" sind Aussagen über die USt-IdNr. selbst.
Was kann ich hier tun?
- Eine Liste aller Vendoren mit Land, USt-IdNr., Typ, Prüfstatus und Kennzeichen (Flags) einsehen
- Nach Vendor-Name oder USt-IdNr. suchen sowie nach Status und Typ filtern
- Kennzahlen auf einen Blick sehen: gültige, ungültige, ausstehende und abgelaufene Prüfungen, bald ablaufende Prüfungen, „Deemed Supplier"-Fälle und fehlende Fiskalvertreter
- Die Detailansicht eines einzelnen Vendors mit vollständiger Validierungshistorie öffnen
- Die USt-IdNr. eines einzelnen Vendors erneut prüfen (re-validieren)
- Mehrere Vendoren in einem Sammellauf erneut prüfen lassen
- Steuerdaten pflegen: Fiskalvertreter-USt-IdNr., EU-Umsatz und Deemed-Supplier-Kennzeichen
- Eine DAC7-Meldung für ein Kalenderjahr erzeugen und die bisherigen Meldungen im Reiter „DAC7-Meldungen" einsehen
Schritt für Schritt
- Vendor-Status prüfen: Nutzen Sie die Suche und die Filter „Status" und „Typ", um einen bestimmten Vendor oder eine Gruppe von Vendoren zu finden.
- Details ansehen: Klicken Sie in der Tabelle bei einem Vendor auf „Detail", um Land, Typ, USt-IdNr., VIES-Status, EU-Umsatz, Deemed-Supplier-Kennzeichen, Angaben zum Fiskalvertreter sowie die vollständige Validierungshistorie einzusehen.
- Einzelnen Vendor erneut prüfen: Klicken Sie in der Tabelle oder im Detailfenster auf „Re-Validieren", um die USt-IdNr. dieses Vendors erneut gegen den Prüfdienst zu validieren.
- Steuerdaten pflegen: Im Detailfenster tragen Sie unter „Steuerdaten pflegen" die USt-IdNr. des Fiskalvertreters, den EU-Umsatz und das Deemed-Supplier-Kennzeichen ein und speichern.
- Mehrere Vendoren erneut prüfen: Klicken Sie oben auf „Alle re-validieren", bestätigen Sie den Hinweis im Dialog und starten Sie den Vorgang. Ein Lauf prüft bis zu 50 Vendoren; danach meldet die Seite, wie viele geprüft wurden, wie das Ergebnis ausfiel und wie viele noch ausstehen. Starten Sie den Lauf erneut, um die restlichen zu erfassen.
- DAC7-Meldung erzeugen: Klicken Sie oben auf „DAC7-Export". Es entsteht eine Meldung für ein Kalenderjahr, die im Reiter „DAC7-Meldungen" mit Zeitraum, Erstellungszeitpunkt und Umfang aufgeführt bleibt.
flowchart LR
    A[Vendor mit USt-IdNr.] --> B[Re-Validieren]
    B --> C{VIES-Prüfung}
    C -->|Bestätigt| D[Status: Gültig]
    C -->|Nicht bestätigt| E[Status: Ungültig]
    C -->|Dienst antwortet nicht| I[Nicht ermittelt: alter Status bleibt]
    D --> F{Prüfung älter als 25 Tage?}
    F -->|Ja| G[Als „Bald ablaufend" markiert]
    F -->|Nein| H[Kein Hinweis]
/erp/vat-managementFelder erklärt
| Feld / Element | Bedeutung | Notes/Auswirkung |
|---|---|---|
| Vendor | Name des Verkäufers bzw. Lieferanten | Identifiziert den Datensatz in der Liste |
| Land | Land, dem der Vendor zugeordnet ist | Beeinflusst, welcher Typ (EU B2B, EU B2C, UK, Drittland) zutrifft |
| USt-IdNr. | Umsatzsteuer-Identifikationsnummer des Vendors | Grundlage für die VIES-Prüfung |
| Typ | Einordnung des Vendors: EU B2B, EU B2C, UK oder Drittland | Bestimmt, welche steuerlichen Anforderungen gelten |
| VIES Status | Ergebnis der letzten Prüfung der USt-IdNr. | Siehe Abschnitt „Werte & Status" |
| Letzte Prüfung | Datum der letzten Validierung | Grundlage für den Hinweis „Bald ablaufend" |
| Flags | Zusätzliche Kennzeichen wie „DS" (Deemed Supplier) oder „FR!"/„FR" (Fiskalvertreter fehlt/vorhanden) | Zeigt besonderen Handlungsbedarf auf einen Blick |
| EU-Umsatz | Umsatz des Vendors innerhalb der EU | Zur Einschätzung der steuerlichen Relevanz |
| Deemed Supplier | Kennzeichnet Fälle, in denen der Marktplatz selbst als Lieferant für die Umsatzsteuer gilt (EU-E-Commerce-Regelung) | Betrifft insbesondere bestimmte Lieferungen von Drittland-Vendoren |
| Fiskalvertreter nötig | Zeigt an, ob für diesen Vendor gesetzlich ein Fiskalvertreter erforderlich ist | Typisch für Vendoren aus Drittländern |
| Fiskal-Rep USt-IdNr. | USt-IdNr. des hinterlegten Fiskalvertreters | Fehlt sie trotz Pflicht, erscheint der Hinweis „FEHLT" |
| Validierungshistorie | Liste aller bisherigen Prüfungen mit Datum, Request-ID, Ergebnis, Name und Adresse | Zeigt nachvollziehbar, wann und mit welchem Ergebnis geprüft wurde |
| Re-Validieren / Jetzt re-validieren | Stößt eine erneute Prüfung der USt-IdNr. an | Aktualisiert Status und Validierungshistorie |
| Alle re-validieren | Prüft alle angezeigten Vendoren erneut | Mit Bestätigungsdialog, da dies mehrere Minuten dauern kann |
| DAC7-Export | Erzeugt eine DAC7-Meldung (EU-Meldepflicht für digitale Plattformbetreiber) für ein Kalenderjahr | Die Meldung bleibt im Reiter „DAC7-Meldungen" nachvollziehbar |
| Steuerdaten pflegen | Feld im Detailfenster für Fiskalvertreter-USt-IdNr., EU-Umsatz und Deemed-Supplier-Kennzeichen | Der VIES-Status lässt sich hier bewusst NICHT von Hand setzen |
| DAC7-Meldungen (Reiter) | Übersicht aller bisher erzeugten Meldungen mit Zeitraum, Erstellungszeitpunkt, erfassten und meldepflichtigen Händlern sowie gemeldetem Umsatz | Belegt, was wann für welchen Zeitraum gemeldet wurde |
Werte & Status
VIES-Status
| Label | Bedeutung | Was passiert danach |
|---|---|---|
| Gültig | Die USt-IdNr. wurde bestätigt | Der Vendor gilt als steuerlich korrekt erfasst |
| Ungültig | Die USt-IdNr. konnte nicht bestätigt werden | Sollte geprüft und ggf. korrigiert werden |
| Ausstehend | Die Prüfung ist noch nicht abgeschlossen | Status wird nach Abschluss der Prüfung aktualisiert |
| Abgelaufen | Die letzte gültige Prüfung ist nicht mehr aktuell | Eine erneute Prüfung wird empfohlen |
| Bald ablaufend | Eine zuvor gültige Prüfung ist älter als 25 Tage | Zusätzlicher Hinweis in der Tabelle; frühzeitige Re-Validierung empfohlen |
| Nicht ermittelt | Die letzte Prüfung hat keine Aussage ergeben (Prüfdienst nicht erreichbar, Mitgliedstaat antwortet nicht, keine USt-IdNr. hinterlegt) | Erscheint nur in der Validierungshistorie; der zuvor festgestellte Status bleibt unverändert |
Vendor-Typ
| Label | Bedeutung | Was passiert danach |
|---|---|---|
| EU B2B | Geschäftskunde innerhalb der EU | Unterliegt den Regeln für innergemeinschaftliche Geschäfte |
| EU B2C | Privatkunde innerhalb der EU | Andere steuerliche Behandlung als B2B |
| UK | Vendor mit Bezug zum Vereinigten Königreich | Eigene Regeln außerhalb der EU-USt-Systematik |
| Drittland | Vendor außerhalb der EU und UK | Kann eine Pflicht zum Fiskalvertreter auslösen |
Häufige Fragen
Was ist VIES?
VIES ist der offizielle Prüfdienst der Europäischen Union, mit dem sich feststellen lässt, ob eine Umsatzsteuer-Identifikationsnummer gültig ist.
Was bedeutet „Deemed Supplier"?
Das ist eine Regelung im EU-E-Commerce-Recht, nach der unter bestimmten Voraussetzungen der Marktplatz selbst als Lieferant für Umsatzsteuerzwecke gilt, anstatt des eigentlichen Vendors.
Warum brauchen manche Vendoren einen Fiskalvertreter?
Vendoren aus bestimmten Drittländern sind gesetzlich verpflichtet, einen Fiskalvertreter in der EU zu benennen. Fehlt dieser, wird das in der Liste mit „FEHLT" markiert.
Was ist ein DAC7-Export?
DAC7 ist eine EU-Meldepflicht für Betreiber digitaler Plattformen, die bestimmte Verkäuferdaten an die Finanzbehörden melden müssen. Über „DAC7-Export" erzeugen Sie eine Meldung für ein Kalenderjahr. Jede Meldung bleibt mit Zeitraum, Erstellungszeitpunkt und Umfang im Reiter „DAC7-Meldungen" abrufbar.
Warum steht ein Vendor nicht in der DAC7-Meldung?
Ein Händler ohne erfassten EU-Umsatz und ein Händler unterhalb der DAC7-Bagatellgrenze werden nicht als meldepflichtig geführt, ebenso ein Händler mit ungültiger USt-IdNr. Die Meldung nennt den Grund je Zeile.
Warum kann ich den VIES-Status nicht selbst setzen?
Damit er etwas bedeutet. Der Status entsteht ausschließlich aus einer Prüfung gegen VIES; von Hand pflegen lassen sich nur Fiskalvertreter, EU-Umsatz und das Deemed-Supplier-Kennzeichen.
Wie oft sollte ich eine USt-IdNr. erneut prüfen?
Eine gültige Prüfung, die älter als 25 Tage ist, wird als „Bald ablaufend" markiert – das ist ein guter Zeitpunkt für eine erneute Prüfung.